México en la cadena del chip coreano: el hueco está en el back-end, y sigue siendo marginal
"México es el exportador
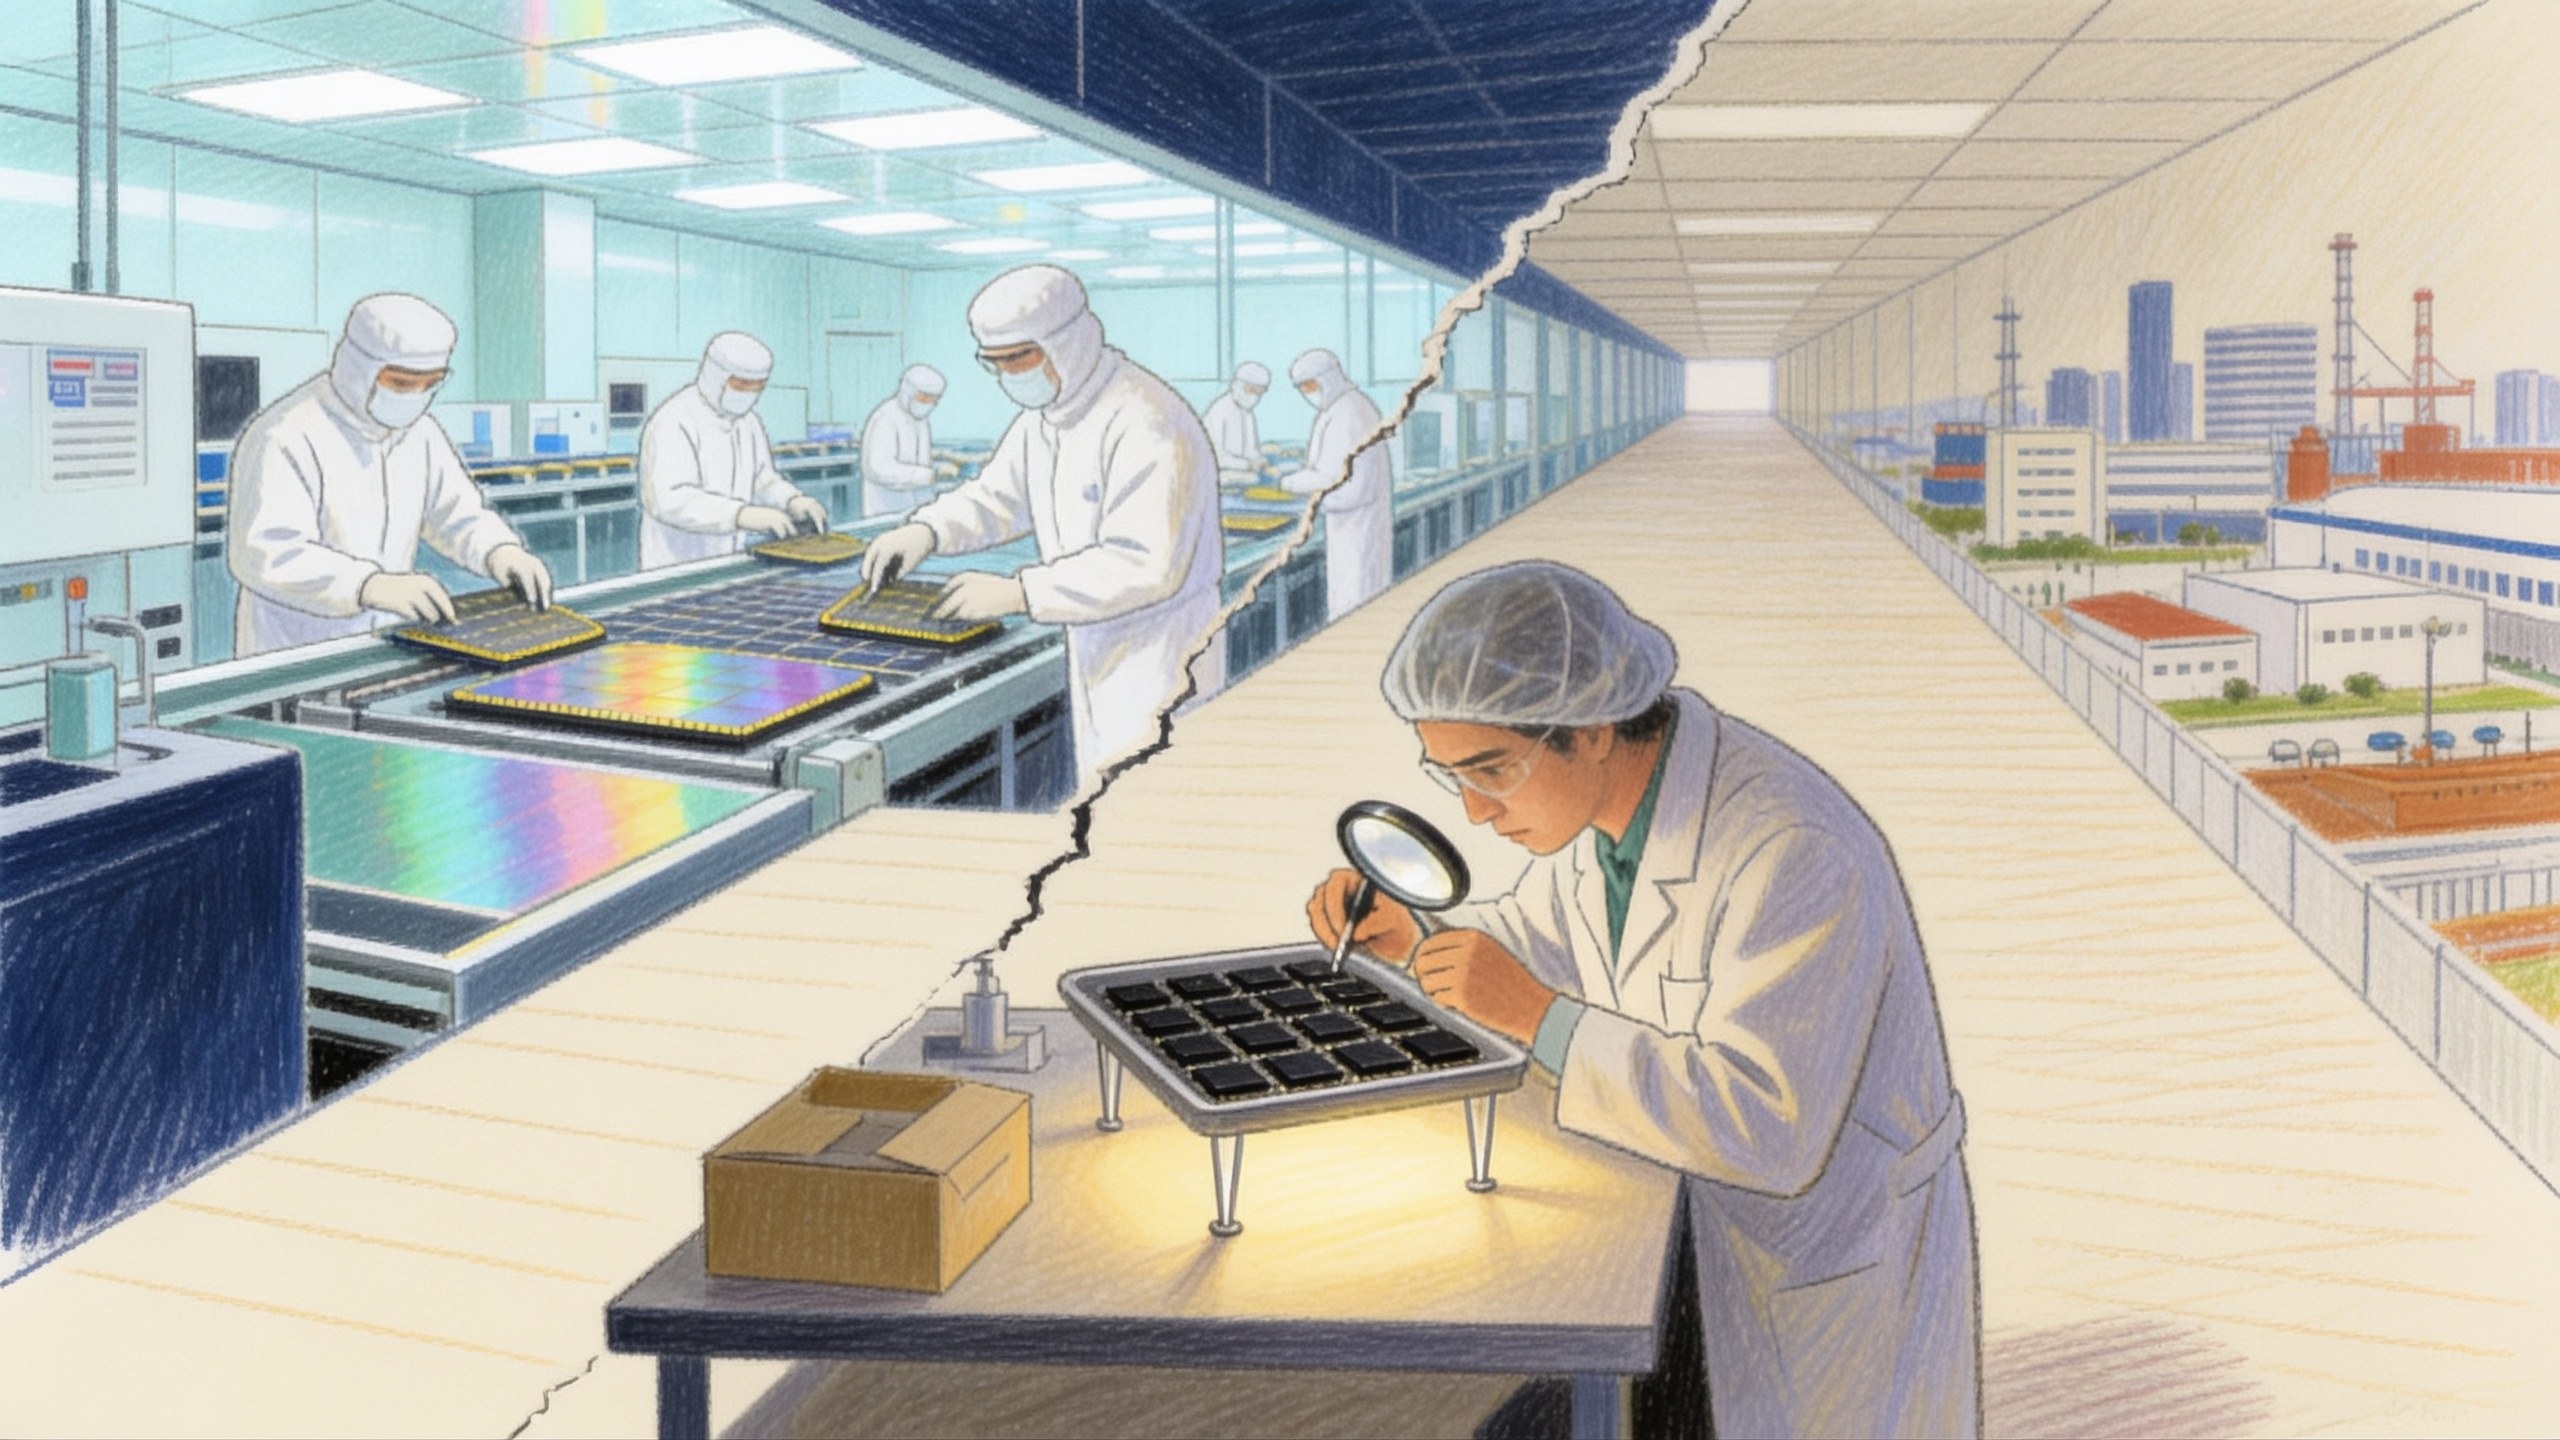
Corea vendió 141.9 mil millones de dólares en semiconductores durante 2024, según el Ministerio de Comercio, Industria y Energía (MOTIE, vía Korea Economic Daily, 2024), sobre exportaciones totales récord de 683.8 mil millones: cerca de una quinta parte de todo lo que el país coloca en el mundo. México, en cambio, fue el exportador número 17 de dispositivos semiconductores en 2023 con cerca del 0.8% del valor global (Milken Institute con datos del Observatory of Economic Complexity, 2023). La distancia no es de voluntad; es de posición en la cadena. Corea controla la fabricación de obleas y el encapsulado avanzado de memoria de alto ancho de banda (HBM); México no compite ahí ni debería pretenderlo a corto plazo. El hueco realista para México es el back-end —ensamble, prueba y empaque (ATP)— y hoy por hoy sigue siendo marginal.
El peso del chip en Corea y a dónde va su empaque avanzado
La economía coreana descansa en una sola pierna que bate récords: los semiconductores. Eso es una fortaleza y una fragilidad al mismo tiempo. La pregunta para el corredor es dónde aterriza esa fortaleza. Samsung elevó su inversión en Taylor, Texas, hasta unos 37 mil millones de dólares y recibió un premio final de la CHIPS Act de hasta 4.75 mil millones, 26% por debajo de los 6.4 mil millones preliminares (Korea JoongAng Daily, 2025). SK Hynix destinó 3.9 mil millones de dólares a una planta de encapsulado (back-end) de chips HBM en West Lafayette, Indiana, con un subsidio de 458 millones y hasta 500 millones adicionales en préstamos (Korea JoongAng Daily, 2025). El encapsulado avanzado que la IA exige se va a Estados Unidos subsidiado, no a la frontera mexicana. Corea como espejo útil para México empieza ahí: el país que controla la oblea también decide dónde se empaqueta lo más valioso, y hoy elige casa o norte subsidiado.
México consume y ensambla; casi no fabrica
Las importaciones mexicanas de semiconductores superaron los 23.5 mil millones de dólares en 2024 (World Bank WITS, citado por Milken Institute, 2024). Esa cifra dice más que cualquier discurso: México es un gran consumidor y ensamblador de electrónica, no un fabricante de chips. El mercado global de circuitos integrados sumó 627 mil millones de dólares en 2024 (Deloitte, citado por Milken Institute, 2024), así que la pelea mexicana es por un nicho de back-end dentro de un mercado enorme. La infraestructura global de ensamble y prueba supera las 475 instalaciones, con más de 110 plantas OSAT en China, más de 100 en Taiwán y más de 45 en las Américas (SEMI, Worldwide Assembly and Test Facility Database, 2022). En ese mapa, México aparece como exportador número 17 con cerca del 0.8% del valor global. No es un jugador periférico por falta de talento; es de escala reducida por no haber tenido política industrial para el back-end.
El back-end como nicho realista
El front-end —fabricación de obleas en nodos avanzados— queda fuera del alcance mexicano a corto plazo por capital, agua, energía y talento. El back-end —ATP: ensamble, prueba y empaque— es otro asunto. Ahí México tiene ventajas estructurales: T-MEC, cercanía y una base electrónica instalada que ya maneja volúmenes. El Plan Maestro de Semiconductores de Baja California, elaborado con CANIETI y la Embajada de Estados Unidos, apunta a plantas de empaque cerca de la frontera; Qualcomm, Skyworks e Infineon ya operan diseño y prueba en la región (Envisioning). ASE anunció una planta en México para empaquetar chips de TSMC producidos en Estados Unidos (TrendForce). El matiz importa: México empieza a captar ATP de volumen, pero no el encapsulado de HBM de SK Hynix, que se va a Indiana. La ausencia de Corea en el mapa de back-end mexicano es, en sí, el hallazgo: su back-end estratégico se queda en casa o va a Estados Unidos subsidiado.
La política mexicana y el timing
La política ya existe y el timing coincide con la regionalización del back-end en Norteamérica. En enero de 2025, el gobierno emitió un decreto con incentivos fiscales —deducciones— para empresas que relocalicen manufactura de semiconductores, ensamble y transformación de componentes (Clifford Chance, 2025). En febrero de 2025 se presentó un plan con la meta de chips "hechos en México" hacia 2030 (El CEO, 2025). El decreto de nearshoring de semiconductores y el Plan Maestro de Baja California abren por fin una política industrial para el back-end, justo cuando SK Hynix lleva su encapsulado de HBM a Indiana y no a la frontera mexicana. La ventana está abierta; cerrarla por inacción sería el error.
Qué haría falta
Los incentivos fiscales son el primer paso, no el plan completo. Para captar ATP de volumen México necesita energía estable y barata, agua, capital humano formado en ingeniería de empaque, certificación y encadenamiento con proveedores locales. El dato manda sobre la narrativa: el ranking número 17 y el 0.8% global no mejoran con decretos; mejoran con plantas que operen a capacidad. Nuestra ventaja es T-MEC, cercanía y base electrónica instalada; la tarea es convertirla en contratos. Corea seguirá dominando obleas y encapsulado avanzado. Nosotros no necesitamos competir ahí. Necesitamos decidir qué parte del back-end está dispuesto a pelear, con qué política sostenida y por cuánto tiempo. La pregunta no es si México entrará a la cadena del chip coreano, sino si entrará por la puerta que sí puede abrir.
Fuentes
- Korea JoongAng Daily, 2025 — https://www.koreajoongangdaily.com/business/loss-for-samsung-win-for-sk-hynix-after-us-reveals-final-chips-act-funding/12151596
- Ministerio de Comercio, Industria y Energía de Corea (MOTIE), vía Korea Economic Daily, 2024 — https://amp.kedglobal.com/newsView/ked202501020003
- Milken Institute (con datos del Observatory of Economic Complexity), 2023 — https://milkeninstitute.org/article/maquiladoras-microchips-expanding-mexicos-semiconductor-manufacturing
- World Bank WITS, citado por Milken Institute, 2024 — https://milkeninstitute.org/article/maquiladoras-microchips-expanding-mexicos-semiconductor-manufacturing
- Deloitte, citado por Milken Institute, 2024 — https://milkeninstitute.org/article/maquiladoras-microchips-expanding-mexicos-semiconductor-manufacturing
- SEMI (Worldwide Assembly and Test Facility Database), 2022 — https://semi.org/sites/semi.org/files/2022-12/MIT%20Worldwide%20Assembly%20and%20Test%20Facility%20Database%20DATASHEET.pdf
Relacionados
 Tecnología
La guerra de las baterías: por qué LG Energy Solution, Samsung SDI y SK On miran a Estados Unidos y Hungría, no a México
 Tecnología
Corea vendió la transición energética como producto: barcos ya, baterías en disputa, SMR aún en papel
 Negocios